hi,欢迎光临会计师! 联系我们
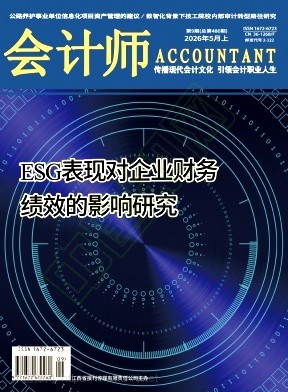
会计师
Accountant
国内刊号:CN 36-1268/F  |  国际刊号:ISSN 1672-6723
版权信息
封面期刊封面

主管单位:中文天地出版传媒集团股份有限公司

主办单位:江西教育出版社有限责任公司

出版单位:《会计师》编辑部

出版周期:半月刊

国内刊号:CN 36-1268/F

国际刊号:ISSN 1672-6723

邮发代号:2-122

语种:中文

开本:大16开

创刊时间:2004年创刊,是国内财会审计领域极具影响力的省级优秀学术期刊、国家新闻出版署首批认定的正规学术期刊,立足新时代会计改革、企业财务管理、审计监督提质、财税政策落地、内控体系建设大局,覆盖会计理论研究、企业财务核算、管理会计应用、内部审计风控、财税筹划实务、企业内控建设、数智财务转型、财经法治建设全领域,兼具学术前沿性、实务操作性、政策指导性、行业普及性,是全国财会从业者、审计人员、财税研究者、财经师生开展学术交流、实务总结、成果刊发的核心专业阵地
联系我们

✉️投稿邮箱:qksgbjb@126.com

🐧赵编辑QQ:2928182544

🐧张编辑QQ:3883668694

工作时间:早上9点 - 下午5点(周日除外)

友情链接
新闻动态 更多>>
    期刊简介 更多>>

    《会计师》由中文天地出版传媒集团主管、江西教育出版社主办,立足全国财会行业发展前沿,聚焦会计、审计、财税、内控、财管全领域,是国内财会实务与学术融合度极高的标杆性综合期刊。期刊紧扣国家财税体制改革、企业财务数字化转型、审计监督体系完善、企业内控提质增效、管理会计创新应用核心导向,聚焦会计基础理论、企业财务精细化管理、内部审计风险防控、税收政策解读与筹划、企业内部控制建设、数智财务应用、政府会计改革、财经监督治理等重点研究方向。期刊依托国内财会行业智库资源,精准解读最新财税新政、会计准则更新、审计行业规范、企业财务监管导向,系统总结企事业单位财会管理创新、审计提质增效、内控体系完善、数智财务落地的一线实践成果,深度剖析企业财务核算不规范、内控体系不完善、审计风控薄弱、财税筹划不精准、数智财务转型滞后、管理会计应用不足等行业现实痛点,汇聚企业财会部门、审计机构、财税科研院所、高校财经院系、行政事业单位财务处室的优质学术与实务成果。开设理论探索、财务与管理、内控与审计、财税实务、数智财务、工作研究、行业观察、财经法治等特色栏目。面向企业财务管理人员、注册会计师、审计从业者、财税实务工作者、行政事业单位财会人员、财经类专业师生,是国内财会审计领域学术创新、实务总结、课题结题、行业实践成果刊发的权威优质平台。

    稿件录用公告

    G260***XL4S1 已录用

    G260***SH5Y3 已录用

    G260***AD8B6 审核中

    G260***KD6T4 已录用

    G260***YB6E0 审核中

    G260***LG9W7 已录用

    G260***NF5E1 已录用

    G260***CR8R2 已录用

    G260***OD7R4 已录用

      稿件查询

      学术展示 更多>>

      企业财务核算短板、账务痛点与标准化精细化管控体系研究

      作者:刘景明

      摘要:规范精准的财务核算是企业财务管理的核心基础,是保障企业财务数据真实完整、防范财务风险、支撑经营决策的关键支撑。本文立足企业日常账务处理、成本核算、费用归集、报表编制全核算流程,系统阐释财务核算规范化运行、账务数据校验、成本精准归集、财务报表闭环管理的内在机理,梳理各行业企业财务核算标准化建设、账务管控提质、核算流程优化的阶段性实践成效。剖析当前企业财务核算存在的核算标准不统一、成本归集精细化不足、账务处理滞后、凭证审核不严、报表数据衔接不畅、核算与业务脱节等现实短板。从统一企业财务核算标准化流程、构建全维度精细化成本归集体系、建立账务实时处理与校验机制、健全多级凭证审核管控制度、优化财务报表联动编制流程、推进业财一体化核算融合六个维度,全面提升企业财务核算规范化、精准化、高效化水平。

      关键词:财务核算;账务管理;精细化管控;业财融合;企业财务

      中图分类号:F231;F275 文献标识码:A

      企业内部控制困境、管理短板与常态化风险防控体系研究

      作者:陈雅婷

      摘要:健全的内部控制体系是企业规范经营管理、防范经营风险、堵塞管理漏洞、保障资产安全的核心屏障,完善内控机制、压实内控责任是企业长效稳健发展的必然要求。本文立足企业资金管理、采购销售、资产管理、财务审批、合同管控全内控场景,系统阐释内控流程搭建、权责划分、流程管控、风险制衡的运行逻辑,梳理企业内控体系建设、流程优化、权责细化、风险管控提质的阶段性实践成效。剖析当前企业内控管理存在的内控制度不完善、权责划分模糊、流程执行流于形式、关键环节管控薄弱、内控监督缺失、整改闭环不严等发展困境。从搭建适配企业经营的全方位内控制度体系、细化各岗位内控权责边界、强化关键经营环节流程管控、构建常态化内控监督检查机制、落实内控问题分级整改闭环制度、建立内控动态优化迭代机制六个维度,筑牢企业内控管理防线,提升企业规范化治理水平。

      关键词:企业内控;内部控制;风险防控;经营管理;内控监督

      中图分类号:F272.3;F239 文献标识码:A

      现代企业审计风控瓶颈、监督短板与全流程审计提质体系研究

      作者:周建斌

      摘要:内部审计与风险监督是规范企业财务行为、排查经营隐患、保障企业合规经营、提升治理效能的核心手段,优化审计模式、强化风控能力是现代企业治理升级的关键抓手。本文立足企业财务审计、专项审计、内控审计、风险排查全流程场景,系统阐释审计核查、风险识别、合规研判、问题整改的运行机理,梳理企业审计体系完善、风控机制优化、审计监督提质的阶段性实践成效。剖析当前企业审计风控存在的审计覆盖范围不全、事前事中审计薄弱、风险研判精准度不足、审计方法传统单一、问题整改流于形式、审计数字化水平偏低等发展瓶颈。从构建全域全周期审计监督体系、强化事前事中常态化审计管控、建立精准化审计风险研判机制、创新多元化现代审计方法、落实审计问题闭环整改机制、推进审计监督数字化智能化升级六个维度,全面提升企业审计风控质效与合规经营能力。

      关键词:企业审计;审计风控;内部审计;合规监督;风险排查

      中图分类号:F239.4;F275 文献标识码:A

      企业财税筹划痛点、合规短板与科学化节税赋能路径研究

      作者:胡思琪

      摘要:合法合规的财税筹划是企业降低税负压力、优化财税结构、盘活流动资金、提升经营效益的重要举措,精准适配财税政策、规范筹划流程,是现代企业财务管理的核心内容。本文立足企业增值税、企业所得税、附加税等主流税种筹划场景,系统阐释财税政策适配、税负结构优化、合规节税筹划、财税风险规避的赋能机理,梳理企业财税筹划规范化、政策适配精准化、税负管控精细化的阶段性实践成效。剖析当前企业财税筹划存在的政策适配不精准、筹划方案同质化、合规风险把控不足、税负管控粗放、财税联动薄弱、筹划长效性缺失等融合短板。从精准研判适配最新财税政策、定制差异化企业节税筹划方案、构建财税筹划合规风险防控体系、建立全流程税负精细化管控机制、强化财务与税务一体化联动、搭建财税筹划动态优化长效机制六个维度,实现企业财税合规、税负优化、效益提升的良性发展。

      关键词:财税筹划;税务管理;合规节税;税负优化;企业财税

      中图分类号:F810.42;F275 文献标识码:A

      财务数智化转型难题、融合短板与智慧财会赋能发展体系研究

      作者:吴振华

      摘要:数智化转型是新时代财会行业改革创新的核心趋势,数字技术与传统财务核算、财务管理、审计风控深度融合,是企业财务提质增效、转型升级、赋能经营决策的核心方向。本文立足企业智能账务核算、财务数据归集、智能风控预警、数字化财务管控实操场景,系统阐释财务数字化改造、数据价值挖掘、智能财务赋能、业财数融合的运行机理,梳理企业智慧财务平台搭建、数智财会落地、财务数字化升级的阶段性实践成效。剖析当前企业财务数智化转型存在的财务数据孤岛突出、智能核算适配不足、数智场景覆盖不全、数字化财会人才短缺、转型投入产出失衡、数智运维体系不完善等治理难题。从搭建一体化财务数据共享底座、推进全流程智能核算体系建设、拓展数智财务多元化应用场景、培育复合型数智财会人才队伍、推行分阶段梯度化转型模式、健全智慧财务长效运维管理体系六个维度,稳步推进企业财务数字化、智能化、现代化转型。

      关键词:数智财务;财务转型;智慧财会;业财融合;数字化赋能

      中图分类号:F275;F49 文献标识码:A

      往期目录 更多>>

      观察

      ESG表现对企业财务绩效的影响研究——以美的集团为例刘思煜;1-3

      理论探索

      经济周期对企业资本结构的影响研究王明虎;王起红;4-6

      数字化转型对企业创新效率的影响效应与作用机制——基于沪深A股上市公司数据的实证研究袁泉;张一帆;7-10

      数字经济背景下企业会计数字化转型的路径研究南冰;11-13

      适老化智能产品的成本效益与普惠化路径研究范文林;14-17

      财务与管理

      勘察设计企业业财融合存在的问题及其对策陈家斌;18-20

      公路养护事业单位信息化项目资产管理的建议胡佳林;21-23

      数字化转型背景下永辉超市成本控制研究郝伊蕊;赵英会;高心雨;24-26

      “双碳”背景下陕西煤业财务风险控制研究姜佳琪;27-29

      G集团财务共享中心改革探索与实践孟慧;30-32

      事业单位预算绩效评价的问题及对策谭明晓;33-35

      业财融合视角下施工企业项目成本管理优化研究程铭浩;36-38

      零基预算背景下科技馆预算编制问题及对策——以J市科技馆为例王琪琪;39-41

      技术成果转化项目预算管理的主要困境与优化路径探析于贝贝;42-44

      基于水利科研项目经费“包干制”的财务风险研究许宏儒;苏晓鹭;45-48

      内控与审计

      公立医院内部控制存在的问题及其解决策略研究司文进;49-51

      企业构建战略导向型内部审计体系的现实困境与路径赵洪波;吴桐;林紫楠;52-55

      内控视角下公立医院科研经费管理研究——以H公立医院为例金灵旻;56-58

      数智化背景下技工院校内部审计转型路径研究邓秋云;59-61

      工作研究

      人工智能赋能高校会计专业教学模式创新研究焦睿姝;62-64

      地方应用型高校财政经费预算绩效管理研究付博文;65-67

      财务智能化转型背景下职业本科院校财务报销全流程无纸化研究白玥;68-70

      高校资金结算智能化管理研究——以C大学为例吴桐;71-72

      数字赋能视角下高校会计类课程教学创新的实践路径研究——业财融合与BOPPPS教学模式的耦合应用苏晶岩;王云龙;付丽萍;73-75

      产教融合视域下职业本科院校财务风险防控机制优化研究王凰娟;杜燕;76-78

      “放管服”背景下江苏省高校财务管理的创新路径研究蒋翠萍;凌芸;79-81

      OBE理念下MPAcc Python课程思政教学改革探究谌璐;乐镇楚;汤思琪;82-84

      生成式人工智能赋能管理会计教学:改革机遇、进阶路径与反思张京心;刘倩;85-87

      投稿须知 更多>>

      1.投稿要求
      (1)来稿要求文责自负、杜绝一稿多投;严禁抄袭、剽窃他人作品;无署名争议和知识产权争议。稿件内容要求具有创新性、科学性、应用性、规范性、准确性,且结构清晰、合理,数据真实、可靠;语言要求精炼,具有学术性。
      (2)期刊收稿标准会动态调整,具体投稿要求建议随时咨询。稿件初步处理1-3个工作日。
      (3)文章录用后,为保证出刊质量负责编辑会适当修改文章,以便适应期刊的定位要求。如有异议,请及时告知。本刊已许可相关知识服务平台以数字化方式复制、汇编发行、信息网络传播本刊全文,所有署名作者向本刊提交文章发表之行为视为同意上述声明。如有异议,请在投稿时说明。

      2.投稿信息
      来稿应包括快递地址及电话(邮寄样刊)、题名、作者、作者单位(单位全称、省、市、邮政编码)如有基金请注明基金项目(包括编号)和第一作者、通信作者简介(姓名、出生年(1990—)、性别、籍贯(例湖北武汉人)、职称(无职称可不写)、学历、主要从事xx方面的研究、Email。

      期刊图片
      期刊封面
      底部图片

      本站致力于方便广大作者期刊查询、分类、便捷投稿、在线答疑等。非杂志社官方网站!!(本平台信息来源于网络公开信息和社里征稿函。若不希望我网站收录的,请来函告知)公司名称:济宁洙水文化传媒有限公司 后台地址:山东省济宁市济宁经济开发区疃里镇嘉诚路和呈祥大道交汇处圣祥小镇2号楼301室