hi,欢迎光临新会计! 联系我们
新会计
New Accounting
国内刊号:CN 31-2076/F  |  国际刊号:ISSN 1674-5434
版权信息
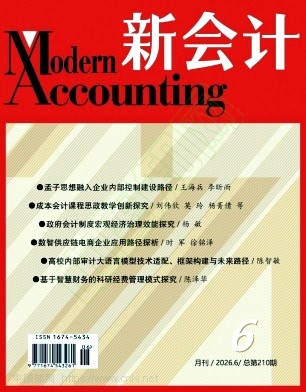
封面期刊封面

主管单位:上海世纪出版(集团)有限公司

主办单位:上海世纪出版股份有限公司科学技术出版社

出版单位:《新会计》编辑部

出版周期:月刊

国内刊号:CN 31-2076/F

国际刊号:ISSN 1674-5434

语种:中文

开本:大16开

创刊时间:2009年创刊,是上海地区财会领域专业学术期刊,立足新时代会计改革、企业财务管理现代化大局,聚焦会计理论研究、企业会计核算、内部控制建设、审计监督、税务管理、政府会计、财会数字化转型领域,兼具理论前沿性、实务指导性、政策时效性、学术应用性,是国内财会理论探讨、财税实务交流、会计改革成果传播的专业阵地

联系我们

✉️投稿邮箱:qksgbjb@126.com

🐧赵编辑QQ:2928182544

🐧张编辑QQ:3883668694

工作时间:早上9点 - 下午5点(周日除外)

友情链接
新闻动态 更多>>
    期刊简介 更多>>

    《新会计》由上海世纪出版(集团)有限公司主管、上海世纪出版股份有限公司科学技术出版社主办,面向全国财会从业人员、高校会计教研人员、审计与财税工作者的财会专业期刊。期刊紧扣会计改革、企业财务管理转型、内控体系建设、数字化财会发展大局,聚焦企业会计准则实施、管理会计应用、行政事业单位政府会计、企业内部控制、内部审计与外部审计、税收筹划、财会信息化、财务风险管控、资产核算管理等核心研究领域。依托上海财会智库资源,解读会计准则修订、财税新政、会计信息化改革相关政策,总结企事业单位会计核算、内控落地、审计整改、财务数字化建设一线实践成果,剖析企业会计核算不规范、内控执行流于形式、管理会计落地困难、财会数字化转型成本高、业财融合推进缓慢、行政事业单位财务监管薄弱等行业痛点。汇聚财会科研机构、企业财务部门、会计师事务所、高校会计学院、行政事业单位财务部门的学术与实务成果。开设理论探讨、管理会计、内控审计、财税实务、政府会计、数字化财会、案例解析等特色栏目。面向会计研究学者、企业财务负责人、审计从业者、财税管理人员、行政事业单位财会人员、会计专业师生,是财会领域学术创新、实务总结、课题结题、行业成果刊发的权威专业平台。

    稿件录用公告

    G260***XL4S1 已录用

    G260***SH5Y3 已录用

    G260***AD8B6 审核中

    G260***KD6T4 已录用

    G260***YB6E0 审核中

    G260***LG9W7 已录用

    G260***NF5E1 已录用

    G260***CR8R2 已录用

    G260***OD7R4 已录用

      稿件查询

      学术展示 更多>>

      新企业会计准则下企业会计核算难点、执行短板与规范化实施路径研究

      作者:顾卫平

      摘要:企业会计准则是规范企业会计确认、计量与报告的基础制度,准确落地新准则是保障会计信息真实可靠、提升企业财务报告质量的关键。本文立足企业会计准则持续修订实施的政策背景,系统阐释会计要素确认、资产负债计量、报表列报、会计信息披露的内在逻辑,梳理国内各类企业落实新会计准则、优化账务处理、完善财务报告的阶段性成效。剖析当前企业执行准则过程中存在的资产减值判断难度高、收入确认口径把握不准、会计信息披露不充分、财会人员准则理解不到位、业财数据不同步、中小企业准则落地成本偏高等现实难点。从分层开展准则专项培训、建立会计职业判断标准、完善财务信息披露机制、打通业财数据传递通道、简化中小企业准则落地配套方案、搭建常态化准则实施复盘机制六个维度,提升企业会计核算规范化水平,保障会计信息质量。

      关键词:企业会计准则;会计核算;财务报告;会计信息;准则实施

      中图分类号:F231;F233 文献标识码:A

      业财融合背景下管理会计应用困境、落地障碍与企业价值提升机制研究

      作者:沈慧芳

      摘要:管理会计是企业内部经营决策、成本管控、绩效评价、价值创造的重要工具,推进业财融合、落地管理会计体系,是现代企业提质增效的重要抓手。本文结合国内企业管理会计建设实践,系统阐释成本管理、全面预算、经营分析、绩效考评支撑企业经营决策的运行机理,梳理企业管理会计工具推广、业财一体化建设的阶段性实践成效。剖析当前管理会计应用存在的业务财务目标割裂、管理会计工具生搬硬套、业务部门配合不足、管理会计人才短缺、数据支撑体系薄弱、绩效考核联动不足等落地困境。从重塑业财一体化组织架构、选用适配企业经营场景的管理会计工具、建立业务财务协同机制、培养复合型管理会计人才、搭建管理会计数据中台、构建业财联动绩效评价体系六个维度,发挥管理会计价值赋能作用。

      关键词:管理会计;业财融合;企业管理;全面预算;价值创造

      中图分类号:F234.3;F275 文献标识码:A

      企业内部控制体系执行漏洞、管控短板与长效内控治理体系研究

      作者:周明华

      摘要:内部控制是防范企业财务风险、规范经营流程、保障资产安全、提升治理水平的基础性制度安排,健全内控体系并保障有效执行是企业稳健经营的底线。本文基于内控基本规范要求,系统阐释内控环境建设、风险评估、控制活动、信息沟通、内部监督五大要素运行逻辑,梳理企业内控体系搭建、流程梳理、风险排查的阶段性建设成效。剖析部分企业存在内控架构虚化、风险评估流于形式、控制活动执行弱化、跨部门信息沟通不畅、内部监督独立性不足、内控考核问责缺失等管控短板。从优化企业内控治理环境、建立常态化风险评估机制、将内控要求嵌入业务全流程、打通内部信息沟通渠道、保障内部审计独立履职、建立内控缺陷整改问责机制六个维度,构建持续有效的企业内部控制治理体系。

      关键词:内部控制;内控治理;财务风险;内部监督;企业治理

      中图分类号:F275;F239.45 文献标识码:A

      数字化转型下企业财务信息化建设瓶颈、数据风险与财会数字化升级路径研究

      作者:陈雅萍

      摘要:财务数字化是数字经济时代财会工作转型的必然方向,依托信息系统重构财务流程、挖掘财务数据价值,能够显著提升财会工作效率。本文立足企业财务数字化转型趋势,系统阐释财务系统建设、财务数据治理、自动化核算、智能财务分析的赋能机理,梳理企业财务信息化升级、RPA财务机器人应用、财务数据平台建设的阶段性实践成效。剖析企业财务数字化转型存在的老旧系统数据孤岛、财务数据安全风险、数字化投入产出失衡、财会人员数字化能力不足、系统与业务适配度低、数据治理体系缺失等建设瓶颈。从统筹财务信息系统规划、开展标准化财务数据治理、筑牢财务数据安全防线、开展财会人员数字化技能培训、推进业务财务系统对接、分阶段落地智能财务应用六个维度,稳步推进财会数字化转型。

      关键词:财务数字化;财务信息化;智能财务;数据治理;财会转型

      中图分类号:F232;F49 文献标识码:A

      行政事业单位政府会计改革现存问题、核算难点与财务管控优化路径研究

      作者:陆建强

      摘要:政府会计改革构建了财务会计与预算会计适度分离并相互衔接的核算模式,是提升行政事业单位资产管理水平、强化预算绩效管理、规范公共资金使用的重要制度变革。本文结合行政事业单位政府会计落地实务,系统阐释双功能、双基础、双报告核算体系运行逻辑,梳理各单位账务调整、资产清查、报告编制的阶段性改革成效。剖析改革落地过程中存在的平行记账操作复杂、固定资产核算不规范、预算会计与财务会计衔接不畅、财务报告编制难度大、资产账实不符、基层财会人员专业能力不足等核算难点。从规范平行记账操作标准、开展资产全面清查核算、完善双会计体系衔接机制、优化政府财务报告编制流程、强化基层政府会计专项培训、建立单位资产常态化监管机制六个维度,持续巩固政府会计改革成效,提升行政事业单位财务管理水平。

      关键词:政府会计;行政事业单位;平行记账;预算会计;资产管理

      中图分类号:F235.1;F810.6 文献标识码:A
      往期目录 更多>>

      卷首语

      碳达峰碳中和综合评价考核的会计变革本刊编辑部;1

      专家论坛

      孟子思想融入企业内部控制建设路径王海兵;李昕雨;3-11

      研究创新

      地方政府融资平台转型发展研究——基于三维视域纪同臻;张康宁;薛冰;12-19

      生成式人工智能赋能高校研究型审计人才培养研究——基于地方高校的分析衣明卉;20-25

      成本会计课程思政教学创新探究——基于韶关学院“三融三进”教学实践刘伟钦;莫玲;杨菁倩;夏桂香;26-32

      政策解读

      政府会计制度宏观经济治理效能探究杨敏;33-37

      企业收入确认政策调整的合规边界——基于2025年科创板IPO总额法与净额法抉择启示苏捷;38-42

      案例研究

      数智供应链电商企业应用路径探析——以京东集团为例时军;徐铭泽;43-53

      战略预算研发管理的实践探索——科大讯飞动态预算管理案例实践徐莉;54-58

      价值共创视域下股权并购尽职调查范式革新——基于数字化转型与ESG治理的双重视角殷海平;59-65

      审计观察

      高校内部审计大语言模型技术适配、框架构建与未来路径陈智敏;66-71

      投稿须知 更多>>

      1.投稿要求
      (1)来稿要求文责自负、杜绝一稿多投;严禁抄袭、剽窃他人作品;无署名争议和知识产权争议。稿件内容要求具有创新性、科学性、应用性、规范性、准确性,且结构清晰、合理,数据真实、可靠;语言要求精炼,具有学术性。
      (2)期刊收稿标准会动态调整,具体投稿要求建议随时咨询。稿件初步处理1-3个工作日。
      (3)文章录用后,为保证出刊质量负责编辑会适当修改文章,以便适应期刊的定位要求。如有异议,请及时告知。本刊已许可相关知识服务平台以数字化方式复制、汇编发行、信息网络传播本刊全文,所有署名作者向本刊提交文章发表之行为视为同意上述声明。如有异议,请在投稿时说明。

      2.投稿信息
      来稿应包括快递地址及电话(邮寄样刊)、题名、作者、作者单位(单位全称、省、市、邮政编码)如有基金请注明基金项目(包括编号)和第一作者、通信作者简介(姓名、出生年(1990—)、性别、籍贯(例湖北武汉人)、职称(无职称可不写)、学历、主要从事xx方面的研究、Email。

      期刊图片
      期刊封面
      底部图片

      本站致力于方便广大作者期刊查询、分类、便捷投稿、在线答疑等。非杂志社官方网站!!(本平台信息来源于网络公开信息和社里征稿函。若不希望我网站收录的,请来函告知)公司名称:济宁洙水文化传媒有限公司 后台地址:山东省济宁市济宁经济开发区疃里镇嘉诚路和呈祥大道交汇处圣祥小镇2号楼301室